
Cara Melunasi Utang Menumpuk Tanpa Pinjol, Ini Strategi dari Perencana Keuangan
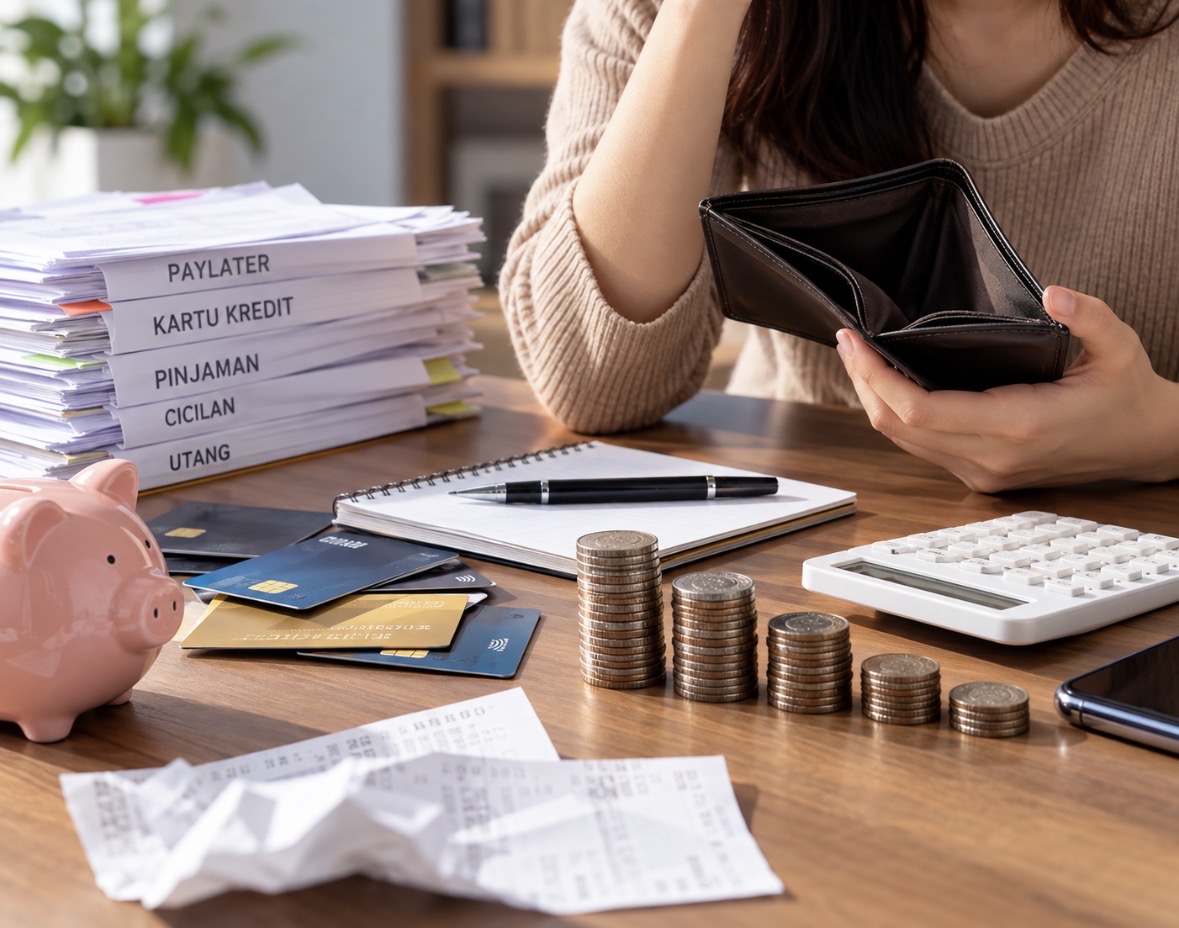
Gaji masuk tepat waktu, tetapi uang sudah habis sebelum tanggal 20. Kondisi ini bisa terjadi ketika seseorang memiliki banyak kewajiban, mulai dari cicilan paylater, kartu kredit, pinjaman bank, hingga utang kepada teman atau keluarga.
Masalah semakin rumit ketika seseorang mengambil pinjaman baru untuk membayar utang lama. Pola ini sering disebut “gali lubang, tutup lubang” dan dapat membuat beban utang semakin sulit dikendalikan.
Untuk memutus siklus tersebut, perencana keuangan menyarankan beberapa langkah yang bisa dilakukan secara bertahap. Strategi ini mencakup menghitung seluruh utang, menentukan prioritas pembayaran, hingga menghindari utang baru.
Berikut cara melunasi utang menumpuk tanpa terjerat pinjol, seperti disampaikan perencana keuangan Safir Senduk dan Andy Nugroho kepada Liputan6.com, dikutip Selasa (29/9/2026).
1. Kurangi Jumlah Pos Utang dengan Metode Snowball
Perencana keuangan Safir Senduk menyarankan agar seseorang terlebih dahulu mencatat seluruh utang yang dimiliki.
Utang tersebut dapat berasal dari berbagai sumber, seperti pinjaman bank, kartu kredit, paylater, maupun utang kepada teman dan keluarga.
Setelah seluruh utang dicatat, langkah berikutnya adalah mengurangi jumlah pos utang secara bertahap.
“Fokusnya sebetulnya adalah mengurangi jumlah posnya dulu,” ujar Safir.
Caranya, tetap bayar cicilan minimum seluruh utang. Setelah itu, siapkan anggaran tambahan khusus untuk melunasi salah satu utang.
Sebagai contoh, seseorang memiliki 10 pos utang dengan total cicilan Rp5 juta per bulan. Jika kondisi keuangan memungkinkan, anggaran pembayaran dapat dinaikkan menjadi Rp7 juta.
Artinya, terdapat tambahan Rp2 juta yang dapat digunakan untuk mempercepat pelunasan salah satu utang.
Menurut Safir, tambahan tersebut sebaiknya diarahkan ke utang dengan saldo kewajiban paling kecil, bukan semata-mata utang dengan bunga terbesar.
Setelah utang dengan saldo terkecil lunas, anggaran yang sebelumnya digunakan untuk membayar utang tersebut dapat dialihkan ke utang berikutnya.
Strategi ini dikenal sebagai metode snowball.
Andy Nugroho menambahkan, pembayaran utang tetap harus disesuaikan dengan kemampuan keuangan. Ia juga mengingatkan agar tidak menambah utang baru selama proses pelunasan berlangsung.
“Jangan membuat utang baru lagi dulu sampai lunas atau maksimal 30 persen dari total utang,” ujar Andy.
2. Pertimbangkan Menjual atau Menggadaikan Aset
Jika membutuhkan dana untuk mengurangi utang lebih cepat, terdapat beberapa pilihan yang dapat dipertimbangkan.
Andy menyebut salah satunya adalah menjual atau menggadaikan aset yang dimiliki.
“Gadaikan atau jual aset untuk menutup utang dengan cepat,” ungkapnya.
Namun, keputusan tersebut perlu mempertimbangkan nilai aset, kebutuhan sehari-hari, serta kemampuan membayar utang setelahnya.
Pilihan lainnya adalah meminjam uang dari keluarga atau teman dengan kesepakatan pembayaran yang jelas.
Jika memilih cara ini, peminjam tetap perlu membuat komitmen mengenai jumlah cicilan dan waktu pelunasan agar tidak menimbulkan masalah baru.
3. Kenali Risiko KTA, Paylater, dan Pinjaman Daring
Safir juga mengingatkan masyarakat untuk lebih berhati-hati terhadap produk utang tanpa jaminan yang memiliki biaya atau bunga tinggi.
Menurutnya, masyarakat perlu mempertimbangkan kembali penggunaan produk seperti KTA, paylater, dan pinjaman daring, terutama jika digunakan untuk memenuhi kebutuhan konsumtif.
“Pikir-pikir ulang kalau mengambil utang pada satu dari tiga produk berikut ini: KTA, paylater, sama pinjaman daring,” ujar Safir.
Ia juga menjelaskan perbedaan istilah yang sering digunakan masyarakat. Untuk layanan pinjaman daring yang legal dan terdaftar sesuai ketentuan OJK, istilah yang digunakan adalah pindar. Sementara itu, istilah pinjol sering digunakan masyarakat untuk menyebut layanan pinjaman online secara umum.
4. Pahami Perbedaan Utang Produktif dan Konsumtif
Memahami tujuan mengambil utang juga penting sebelum menentukan strategi keuangan.
Andy menjelaskan, utang pada dasarnya merupakan kewajiban untuk mengembalikan sesuatu yang telah diterima.
Dalam pengelolaan keuangan, utang dapat dibedakan menjadi utang produktif dan utang konsumtif.
Utang produktif digunakan untuk sesuatu yang diharapkan dapat menghasilkan pendapatan atau meningkatkan kemampuan menghasilkan uang.
Contohnya adalah membeli kendaraan yang digunakan untuk bekerja sebagai pengemudi ojek online.
Sementara itu, utang konsumtif digunakan untuk memenuhi kebutuhan yang tidak secara langsung menghasilkan pendapatan.
Safir memberikan batasan yang lebih ketat mengenai utang produktif. Menurutnya, barang atau jasa yang dibiayai utang harus secara langsung membantu menghasilkan uang.
Misalnya, kendaraan yang digunakan untuk bekerja dapat masuk kategori produktif. Namun, kendaraan yang hanya digunakan untuk pergi menghadiri pertemuan kerja belum tentu masuk kategori tersebut.
“Kalau kendaraan dibeli untuk pergi ke meeting? Itu tetap konsumtif juga,” kata Safir, meskipun penggunaannya masih dapat dianggap wajar.
Jangan Menutup Utang Lama dengan Utang Baru
Melunasi utang yang menumpuk membutuhkan disiplin dan perencanaan. Langkah pertama bukan mencari pinjaman baru, melainkan mengetahui seluruh kewajiban dan kemampuan membayar.
Setelah itu, prioritaskan pembayaran secara konsisten. Metode snowball dapat digunakan dengan fokus melunasi saldo utang terkecil terlebih dahulu, sembari tetap memenuhi pembayaran minimum pada utang lainnya.
Yang tidak kalah penting, hindari mengambil utang baru untuk memenuhi kebutuhan konsumtif selama proses pelunasan berlangsung.
Dengan mengetahui jumlah utang, kemampuan pembayaran, serta tujuan setiap pinjaman, kondisi keuangan dapat dikelola secara lebih terukur.
Leave a Comment

0 Comments