
Valet Parking di Jakarta Kena Pajak? Ini Tarif PBJT Jasa Parkir
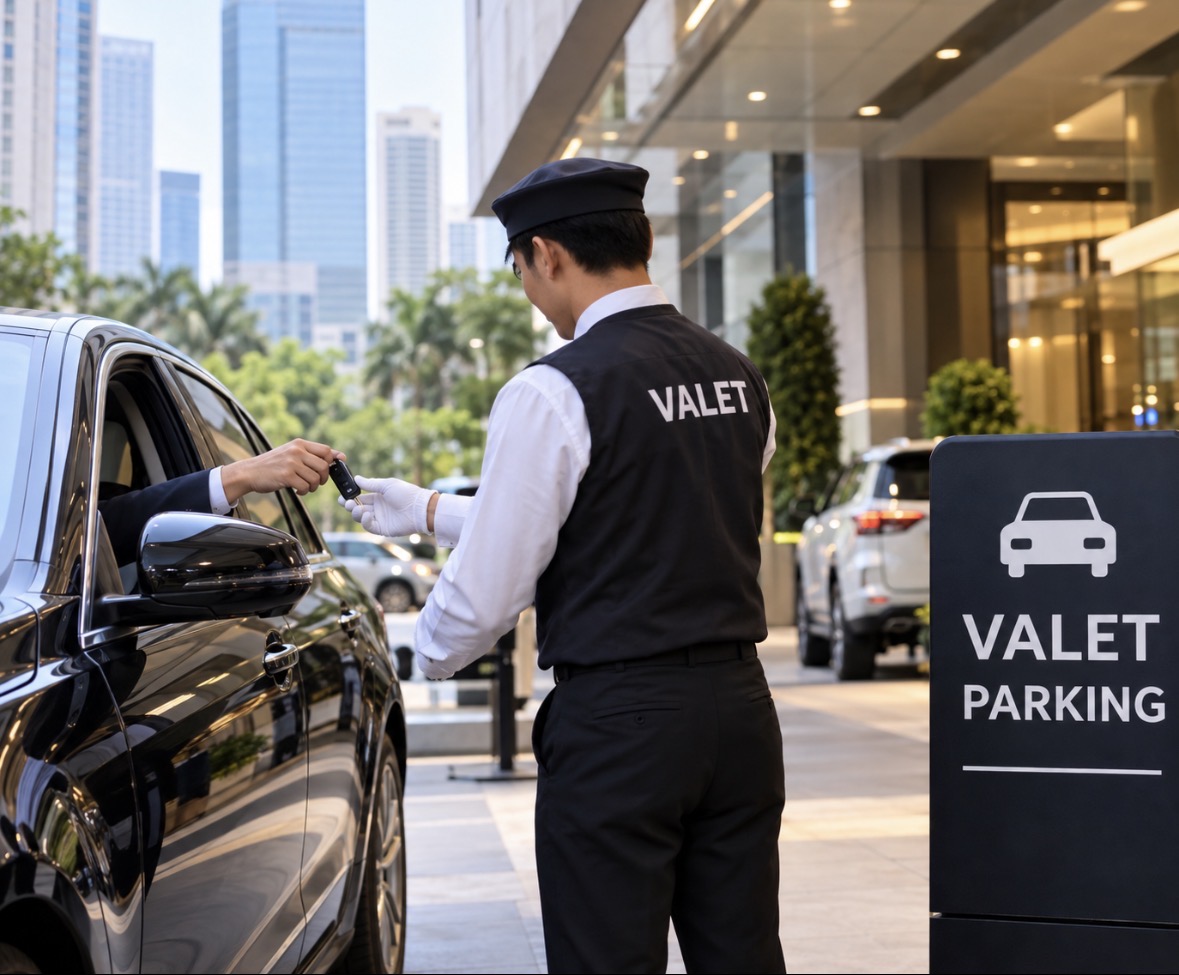
Pengunjung pusat perbelanjaan, restoran, hotel, hingga tempat usaha di Jakarta tentu sudah tidak asing dengan layanan valet parking. Layanan ini memungkinkan pengunjung menyerahkan kendaraan kepada petugas sehingga tidak perlu mencari tempat parkir sendiri.
Namun, di balik kemudahan tersebut terdapat ketentuan pajak yang perlu diketahui masyarakat. Valet parking termasuk dalam objek Pajak Barang dan Jasa Tertentu (PBJT) atas Jasa Parkir apabila memenuhi ketentuan yang berlaku.
Valet Parking Termasuk Objek PBJT Jasa Parkir
Ketentuan mengenai pajak parkir di Jakarta diatur melalui Peraturan Daerah DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah.
Dalam aturan tersebut, jasa parkir mencakup penyediaan atau penyelenggaraan tempat parkir di luar badan jalan. Jasa parkir juga mencakup pelayanan memarkirkan kendaraan untuk ditempatkan di area parkir.
Artinya, objek PBJT Jasa Parkir tidak hanya berkaitan dengan penyediaan lahan parkir. Pelayanan memarkirkan kendaraan seperti valet parking juga termasuk dalam cakupan jasa parkir.
Dengan demikian, ketika konsumen menggunakan layanan valet parking yang menjadi objek PBJT, pembayaran atas layanan tersebut menjadi dasar pengenaan pajak sesuai ketentuan yang berlaku.
Tarif PBJT Jasa Parkir di Jakarta 10 Persen
Pemerintah Provinsi DKI Jakarta menetapkan tarif PBJT Jasa Parkir sebesar 10 persen.
Dasar pengenaan pajak tersebut adalah jumlah pembayaran yang diterima penyedia atau penyelenggara tempat parkir dan/atau penyedia layanan memarkirkan kendaraan.
Pajak terutang ketika pembayaran atau penyerahan jasa parkir dilakukan. Dalam praktiknya, pajak tersebut dibayarkan oleh konsumen melalui transaksi jasa parkir.
PBJT Jasa Parkir Berbeda dengan Retribusi Parkir
PBJT Jasa Parkir dan retribusi parkir merupakan dua jenis pungutan yang berbeda.
PBJT Jasa Parkir dikenakan atas jasa parkir yang termasuk objek pajak daerah. Sementara itu, retribusi parkir merupakan pembayaran atas pelayanan parkir yang disediakan oleh pemerintah daerah.
Perbedaan ini penting dipahami karena tidak semua aktivitas parkir otomatis menjadi objek PBJT.
Tidak Semua Layanan Parkir Dikenakan PBJT
Meskipun valet parking dapat menjadi objek PBJT Jasa Parkir, terdapat sejumlah layanan atau tempat parkir yang dikecualikan dari pengenaan pajak.
Pengecualian antara lain berlaku untuk jasa tempat parkir yang diselenggarakan oleh pemerintah dan Pemerintah Provinsi DKI Jakarta. Parkir perkantoran yang hanya digunakan oleh karyawan kantor tersebut juga termasuk dalam pengecualian.
Selain itu, pengecualian berlaku untuk tempat parkir yang diselenggarakan oleh kedutaan, konsulat, serta perwakilan negara asing berdasarkan asas timbal balik.
Tempat penitipan kendaraan bermotor dengan kapasitas tertentu dan tempat parkir yang semata-mata digunakan untuk usaha memperdagangkan kendaraan bermotor juga memiliki ketentuan pengecualian tersendiri.
Masyarakat Perlu Memahami Pajak Valet Parking
Pengenaan PBJT Jasa Parkir di Jakarta bergantung pada jenis layanan dan penyelenggaraan tempat parkir yang digunakan. Karena itu, masyarakat tidak dapat menganggap seluruh layanan parkir otomatis dikenakan pajak yang sama.
Bagi konsumen yang menggunakan valet parking dan layanan tersebut termasuk objek PBJT, pembayaran yang dilakukan menjadi bagian dari transaksi yang dikenai pajak sesuai ketentuan daerah.
Pemahaman mengenai pajak dalam aktivitas sehari-hari penting bagi masyarakat. Selain mengetahui komponen biaya dalam suatu transaksi, masyarakat juga dapat memahami bagaimana berbagai aktivitas ekonomi berkontribusi terhadap penerimaan daerah yang digunakan untuk mendukung pembangunan Jakarta.
Leave a Comment

0 Comments